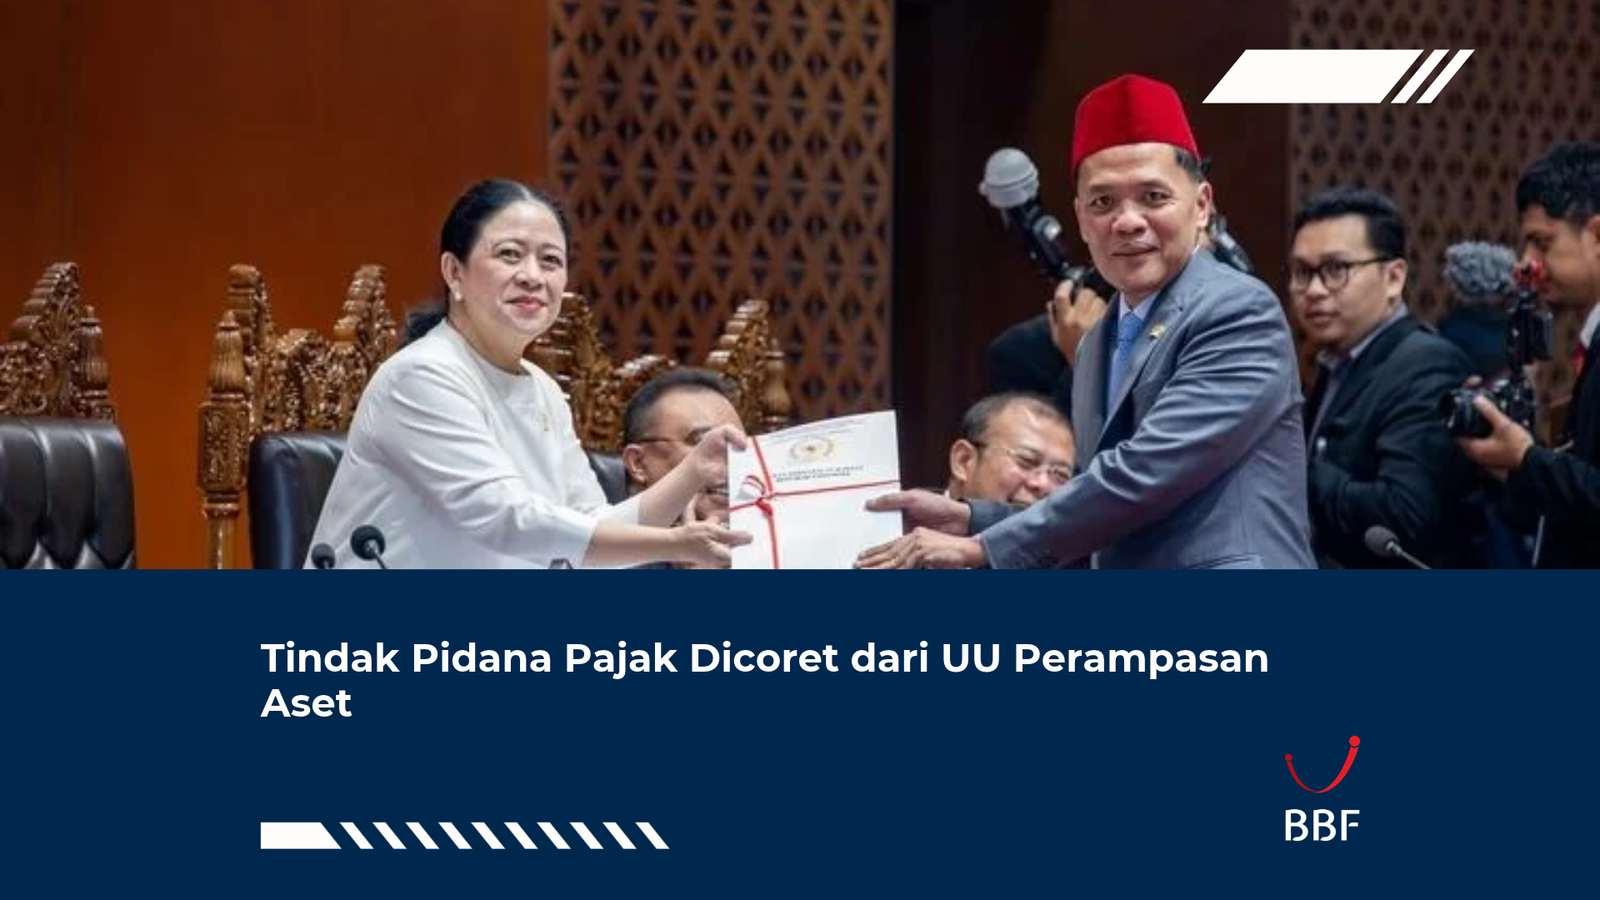

Bandung, BBF – DPR mengesahkan UU Perampasan Aset pada 20 November 2026. Dalam daftar akhirnya, tindak pidana pajak tidak masuk sebagai kejahatan yang asetnya bisa dirampas lewat undang-undang ini. Jadi, aset wajib pajak tidak bisa dirampas lewat aturan baru ini hanya karena ada dugaan pelanggaran pajak.
Keputusan ini penting buat kamu yang punya usaha, menerima penghasilan, atau rutin lapor SPT. Meski begitu, kamu tidak otomatis bebas dari aturan pajak. UU KUP tetap berlaku lengkap dengan sanksinya. Karena itu, pahami batas antara dua aturan ini.
Apa Arti Tindak Pidana Pajak Keluar dari UU Perampasan Aset?
Pencoretan ini mengubah cara negara bisa menyentuh harta wajib pajak. Supaya jelas, lihat dulu isi undang-undangnya, lalu dampaknya buat kamu.
Isi UU Perampasan Aset yang Baru
UU ini punya 74 pasal. Fokusnya adalah aset yang berkaitan dengan korupsi dan kejahatan lain. Awalnya, cakupannya memuat 13 kategori. Setelah ada masukan publik, jumlahnya menyempit.
Skema utamanya disebut perampasan tanpa putusan pidana (non-conviction based forfeiture). Artinya, negara bisa merampas aset tanpa menunggu vonis pidana lebih dulu. Karena kewenangannya besar, cakupan kejahatannya harus dibatasi dengan jelas.
Bagi wajib pajak, pembatasan ini kabar baik. Cakupan yang sempit membuat aturan tidak melebar ke urusan yang sudah punya jalur hukum sendiri. Selain itu, daftar yang jelas memberi kepastian sejak awal tentang kejahatan apa saja yang bisa memicu perampasan aset.
Saat ini, ada tujuh kategori yang masuk:
- Korupsi
- Narkotika dan psikotropika
- Terorisme dan pendanaan terorisme
- Penyelundupan manusia
- Penyelundupan senjata, amunisi, dan bahan berbahaya
- Perdagangan orang
- Penipuan dan/atau penggelapan lewat teknologi informasi atau yang berdampak luas pada perekonomian
Pelanggaran pajak tidak ada di daftar itu. Alasan pencoretannya pun belum dijelaskan secara rinci dalam pemberitaan yang beredar.
Dampak Pencoretan bagi Wajib Pajak
Pertama, kepastian hukum buat wajib pajak lebih terjaga. Perkara tindak pidana pajak tidak ikut masuk ke skema perampasan tanpa putusan pidana. Dengan begitu, kamu tidak perlu khawatir aset disita lewat UU ini hanya karena ada dugaan kesalahan pajak.
Kedua, perkara pajak tetap punya jalur pembelaan sendiri. Kamu bisa mengajukan keberatan ke DJP. Jika belum puas, kamu bisa banding ke Pengadilan Pajak. Setelah itu, masih ada peninjauan kembali ke Mahkamah Agung.
Ketiga, banyak sengketa pajak lahir dari beda tafsir aturan, bukan dari niat curang. Misalnya, beda pandangan soal biaya yang boleh dikurangkan. Sengketa seperti ini lebih tepat diselesaikan lewat jalur pajak, bukan lewat perampasan aset.
Perlu diingat juga, Indonesia menganut sistem self assessment. Kamu menghitung, membayar, dan melapor sendiri pajak yang terutang. Karena itu, salah hitung atau salah isi formulir bisa terjadi, terutama kalau aturannya sering berubah. Kesalahan administrasi seperti ini jelas berbeda dengan kejahatan berat seperti narkotika atau terorisme. Jadi, wajar kalau pajak diperlakukan terpisah.
Selain itu, UU Perampasan Aset punya pengaman sendiri. Ada pengawas independen yang ditunjuk presiden, beban pembuktian yang seimbang, dan transparansi digital. Pengaman ini penting karena kewenangan tanpa putusan pidana rawan disalahgunakan.
Yang Tetap Berlaku untuk Tindak Pidana Pajak di UU KUP
Pencoretan ini bukan kekebalan. Sanksi pidana di UU KUP tetap berjalan. Contohnya, kelalaian atau kesengajaan tidak menyampaikan SPT, serta menerbitkan atau memakai faktur pajak yang tidak berdasarkan transaksi sebenarnya.
Meski begitu, hukum pajak menempatkan pidana sebagai upaya terakhir (ultimum remedium). Artinya, wajib pajak diberi kesempatan memperbaiki kesalahan sebelum perkara masuk ke ranah pidana. Bahkan, UU KUP memberi ruang penghentian penyidikan demi penerimaan negara. Syaratnya, wajib pajak melunasi pajak yang kurang dibayar plus sanksi denda.
Sebelum penyidikan dimulai, wajib pajak juga bisa mengungkapkan ketidakbenaran perbuatannya. Caranya dengan membayar kekurangan pajak beserta sanksinya. Dengan langkah ini, kamu bisa meluruskan kesalahan lebih dini.
Selain itu, kamu punya hak saat diperiksa. Kamu berhak meminta penjelasan atas temuan pemeriksa. Kamu juga berhak memberi tanggapan tertulis dan hadir dalam pembahasan akhir hasil pemeriksaan. Jangan ragu memakai hak ini, sebab tanggapan yang rapi dan berdokumen bisa mengubah hasil akhir pemeriksaan.
Langkah Aman buat Wajib Pajak
Ada beberapa hal yang bisa kamu lakukan mulai sekarang:
- Simpan buku, catatan, dan dokumen pajak selama 10 tahun.
- Laporkan SPT tepat waktu.
- Betulkan SPT segera jika menemukan kesalahan.
- Pastikan faktur pajak sesuai transaksi yang sebenarnya.
- Gunakan hak keberatan dan banding bila tidak setuju dengan ketetapan pajak.
Langkah ini makin relevan karena DJP berencana menambah upaya ekstra di sektor perdagangan, manufaktur, dan ekonomi digital. Penerimaan pajak hingga 31 Oktober 2026 tercatat Rp2.064 triliun, sekitar 76,6 persen dari target Rp2.693,7 triliun. Dengan sisa target yang masih besar, pengawasan bisa makin ketat. Oleh karena itu, pembukuan yang rapi jadi perlindungan terbaik buat kamu.
Bukti yang lengkap juga memudahkan kamu saat ada perbedaan hitungan dengan petugas pajak. Misalnya, kontrak, faktur, bukti bayar, dan rekening koran yang tersimpan rapi bisa menjelaskan asal setiap angka di SPT. Dengan begitu, kamu tidak perlu panik ketika menerima surat permintaan penjelasan dari kantor pajak.
Pada akhirnya, pencoretan ini memberi ruang napas bagi wajib pajak. Perkara pajak tidak langsung dibawa ke skema perampasan aset yang keras. Namun, ruang itu hanya berguna kalau kamu menjaga kepatuhan dan menyimpan bukti dengan baik. Sementara itu, hak keberatan dan banding tetap menjadi pelindung utama saat kamu tidak setuju dengan ketetapan pajak.
FAQ
Apakah tindak pidana pajak sudah tidak bisa dihukum?
Tetap bisa. Sanksi pidana di UU KUP masih berlaku. Pencoretan hanya berarti perkara pajak tidak masuk ke skema UU Perampasan Aset.
Apakah aset wajib pajak bisa dirampas lewat UU Perampasan Aset?
Untuk perkara pajak, tidak, karena pajak tidak ada di tujuh kategori yang diatur. Namun, aset dari kejahatan lain yang masuk daftar, seperti korupsi, tetap bisa dirampas.
Kapan UU Perampasan Aset disahkan?
DPR mengesahkannya pada 20 November 2026.
Apa yang perlu kamu lakukan sekarang?
Rapikan pembukuan, lapor SPT tepat waktu, dan betulkan SPT jika ada kesalahan. Selain itu, pahami hak keberatan dan banding supaya kamu siap jika menerima ketetapan pajak.
Urusan pajak menjadi lebih mudah
Bukan hanya kemudahan, Konsultan pajak BBF siap membantu dalam urusan perpajakan. Bersama kami, sahabat tidak perlu khawatir memikirkan urusan perpajakan.
Serahkan semuanya kepada kami, dan sahabat tetap bisa fokus dalam membangun bisnis Sehingga sahabat bisa mengehmat waktu dan tenaga untuk mengurus perusahaan.
Untuk akses lainnya bisa kunjungi melalui Instagram: @bisnisbestfriend atau bisa juga kunjungi tiktok kami bisnisbestfriend Jangan ragu untuk menghubungi kami hari ini untuk mendapatkan konsultasi gratis!
Klik tombol di sini atau hubungi kami di +62 821-2833-3702 untuk memulai. Jangan biarkan pajak menjadi beban, biarkan kami membantumu!